Đối soát bằng dữ liệu, không bằng tự khai
Doanh số được lấy trực tiếp từ POS của từng quán và đối chiếu với hóa đơn phí, tiền về, tiền thu hộ và lượng nguyên liệu đã mua. Chủ thương hiệu phát hiện quán khai thiếu doanh thu hoặc mua hàng ngoài danh mục từ số liệu, thay vì chờ kiểm toán định kỳ.
Khi nào cần đối soát ngay?
Khi royalty và quỹ marketing tính theo phần trăm doanh thu, mỗi đồng doanh thu khai thiếu là một khoản phí chủ thương hiệu không thu được.
Doanh số thấp, nguyên liệu cao
Doanh số khai báo thấp nhưng lượng nguyên liệu mua vẫn cao.
Hủy và giảm giá bất thường
Tỷ lệ hủy hóa đơn hoặc giảm giá cao hơn hẳn các quán khác.
Giá trị đơn lệch chuẩn
Giá trị đơn trung bình chênh lệch lớn với quán cùng quy mô, cùng khu vực.
Đặt hàng bắt buộc giảm
Lượng đặt nguyên liệu bắt buộc giảm trong khi lượng khách không giảm.
Bốn phép đối soát mỗi kỳ
Vì hai bên ghi nhận trên cùng một bộ chứng từ, phần lớn đối soát giữa chủ thương hiệu và quán nhượng quyền diễn ra tự động.
| Phép đối soát | So sánh | Mục đích |
|---|---|---|
| Doanh số và royalty | Doanh số POS từng quán với hóa đơn phí đã lập | Phát hiện hóa đơn phí thiếu, sai hoặc chưa lập |
| Công nợ và tiền về | Công nợ phải thu với tiền về tài khoản theo từng đối tác | Kiểm soát nợ quá hạn, thanh toán thiếu |
| Tiền thu hộ | Tiền ứng dụng giao hàng thu hộ với khoản phải trả đối tác | Đối chiếu dữ liệu nền tảng với doanh số quán |
| Quỹ marketing | Quỹ đã thu với quỹ đã chi | Minh bạch với đối tác |
Dữ liệu từ nền tảng giao hàng, hệ thống loyalty và hóa đơn điện tử khởi tạo từ máy tính tiền là các nguồn đối chiếu độc lập với doanh số quán khai báo.
Hệ thống lấy số món bán ra từ POS, nhân với định mức nguyên liệu của từng món để ra lượng tiêu hao lý thuyết, rồi so với lượng nguyên liệu quán đã mua từ chủ thương hiệu trong cùng kỳ, có tính tồn kho đầu kỳ, cuối kỳ và mức hao hụt cho phép.
POS của một quán ghi nhận 3.000 ly bán ra trong tháng, định mức 20 g cà phê mỗi ly, tức 60 kg tiêu hao lý thuyết. Nếu quán đã mua 75 kg cà phê và tồn kho đầu kỳ, cuối kỳ không đổi, phần chênh 15 kg tương đương khoảng 750 ly chưa được giải thích. Ngược lại, nếu quán chỉ mua 40 kg, có thể quán đang dùng nguyên liệu mua ngoài.
Chênh lệch không tự động có nghĩa là gian lận: hao hụt, hủy hàng hoặc định mức chưa chuẩn đều có thể là nguyên nhân. Nhưng đây là tín hiệu để làm việc với đối tác dựa trên số liệu cụ thể.
Kiểm soát từ cấu hình POS
Phòng ngừa luôn rẻ hơn phát hiện. POS của quán nhượng quyền trên S4 F&B được cấu hình sẵn theo chuẩn thương hiệu.
Khóa xóa hóa đơn
Hóa đơn đã thanh toán chỉ được hủy kèm lý do và người duyệt.
Ghi vết thao tác
Mọi thao tác hủy món, giảm giá, đổi giá đều được ghi vết.
Khuyến mãi tập trung
Chỉ cho phép khuyến mãi do chủ thương hiệu cấu hình.
Khóa chuẩn thương hiệu
Menu, giá bán và công thức thuộc chuẩn thương hiệu không thể tự sửa.
Hóa đơn điện tử từ máy tính tiền
Doanh số trên POS và hóa đơn phát hành nằm trên cùng một hệ thống.
So sánh giữa các quán
Doanh thu mỗi ngày, giá trị đơn, tỷ lệ hủy, giảm giá và chi phí nguyên liệu trên doanh thu.
Khi phát hiện bất thường, làm gì?
Mọi bước đều dựa trên số liệu, giữ quan hệ hợp tác với đối tác thay vì dựa trên cảm nhận.
Xác minh dữ liệu
Kiểm tra định mức, tồn kho, hủy hàng và các nguyên nhân hợp lý.
Trao đổi với đối tác
Làm việc dựa trên số liệu cụ thể của từng kỳ, từng mặt hàng.
Kiểm tra tại quán
Thực hiện theo quyền kiểm tra quy định trong hợp đồng nhượng quyền.
Áp dụng hợp đồng
Điều chỉnh phí hoặc áp dụng điều khoản hợp đồng khi có căn cứ.
Giải pháp phù hợp với
- Chủ thương hiệu F&B đang mở rộng bằng nhượng quyền và cần kiểm soát mạng lưới trên số liệu thực.
- Chuỗi vận hành song song cửa hàng công ty và quán nhượng quyền.
- Chuỗi có bếp trung tâm hoặc kho tổng cung ứng nguyên liệu bắt buộc.
- Tập đoàn nhiều pháp nhân cần báo cáo hợp nhất theo VAS.
Khám phá thêm
Cung ứng nhượng quyền
Quán nhượng quyền đặt nguyên liệu trên S4 F&B, Acumatica tạo đơn bán, kiểm tra hạn mức, lập hóa đơn và phiếu nhập tự…
Kế toán nhượng quyền
Kế toán doanh thu nhượng quyền trên Acumatica: tự động tính royalty, phí marketing, lập hóa đơn phí hàng loạt, bù trừ…
Giải pháp chuỗi nhượng quyền
Kiến trúc hai nền tảng: Acumatica cho chủ thương hiệu, S4 F&B cho đối tác.
Chống gian lận doanh thu trong chuỗi F&B nhượng quyền
Cách hiệu quả nhất để chống gian lận doanh thu trong chuỗi F&B nhượng quyền là đối soát lượng nguyên liệu quán đã mua…
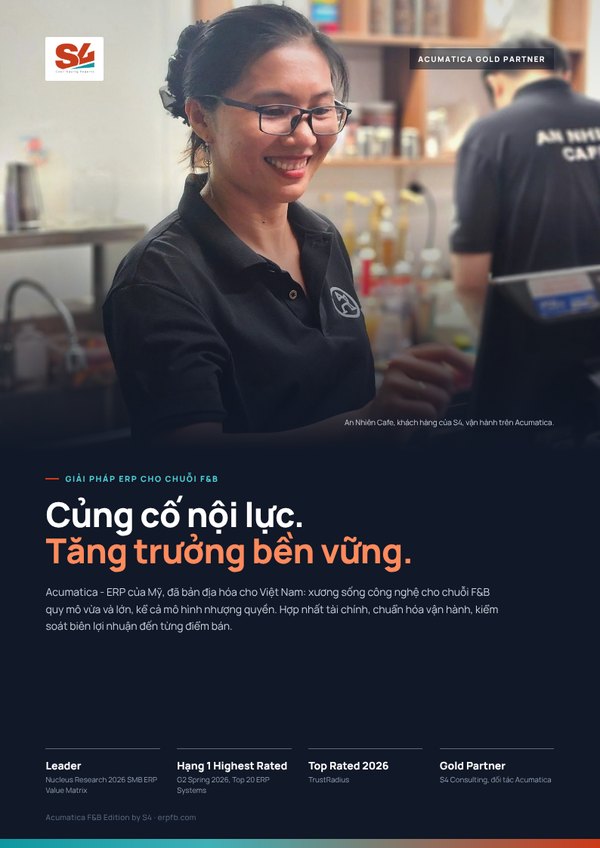
Brochure Acumatica F&B Edition by S4
Sáu trang dành cho ban điều hành: bốn lớp năng lực, giải pháp theo mô hình chuỗi và nhượng quyền, tuân thủ Việt Nam, nền tảng xRP, câu chuyện An Nhiên Cafe và lộ trình Fast & Saving.
Câu hỏi thường gặp
Đối soát doanh thu nhượng quyền gồm những gì?
Làm sao phát hiện quán nhượng quyền khai thiếu doanh thu?
Chênh lệch nguyên liệu có phải là bằng chứng gian lận không?
Cần điều kiện gì để đối soát chính xác?
 Gold Partner
Thiết kế quy trình cho mạng lưới nhượng quyền
Trao đổi cùng Lạc Phạm hoặc Nữ Huỳnh về mô hình phí, luồng cung ứng, đối soát và lộ trình triển khai Acumatica cùng S4 F&B cho chuỗi của bạn.